В сентябре 2026 г. в России началось массовое внедрение цифрового рубля — третьей формы национальной валюты. Нововведение будет происходить поэтапно: сначала цифровой рубль затронет сделки крупных предприятий, через год — средний бизнес, а к сентябрю 2028 г. — небольшие компании. Малый бизнес подключать к расчетам в цифровой валюте в обязательном порядке пока не планируется.
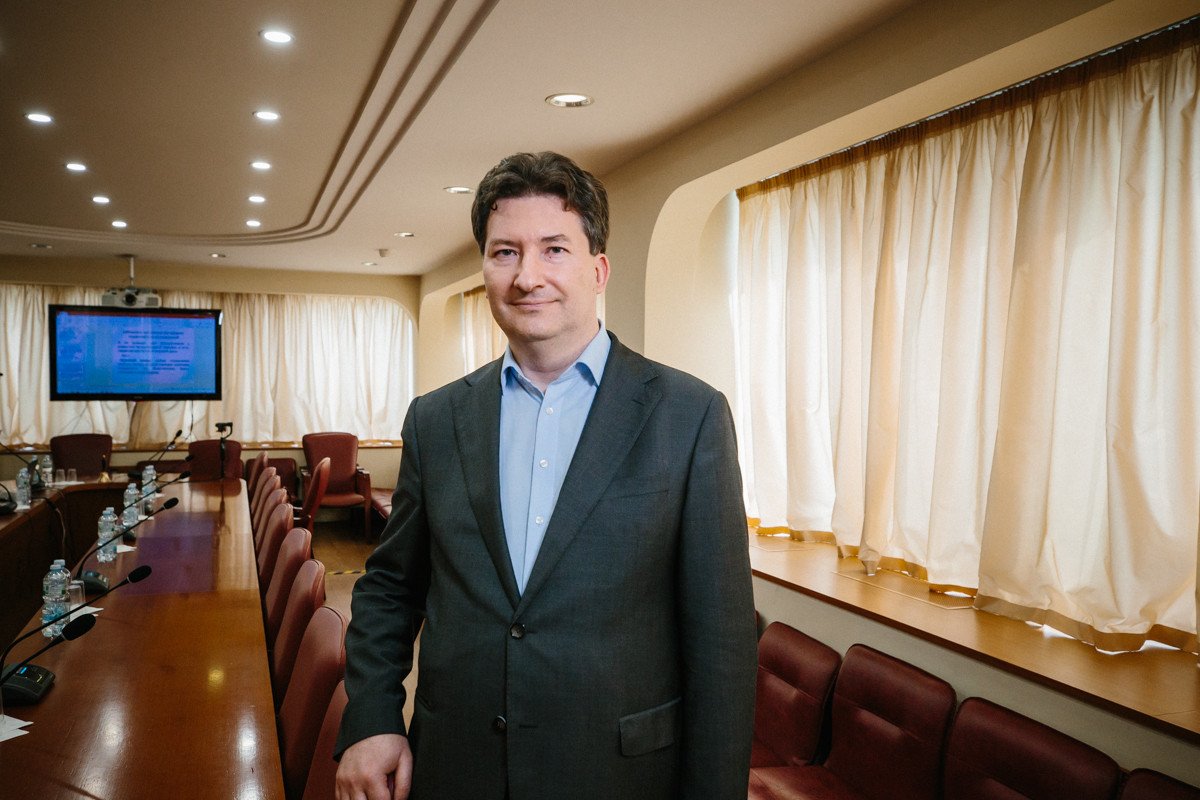
О причинах внедрения цифрового рубля и мировом опыте создания национальных цифровых валют, преимуществах и возможных рисках корреспонденту портала «Научная Россия» рассказал директор Института экономики РАН член-корреспондент РАН Михаил Юрьевич Головнин.
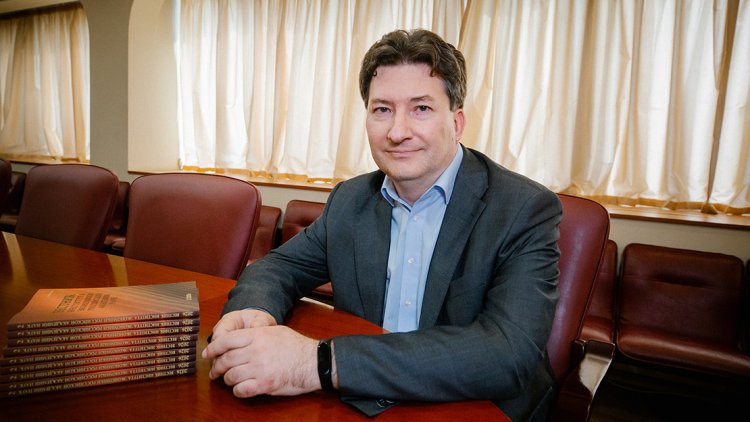
Михаил Юрьевич Головнин
Фото: Ольга Мерзлякова / Научная Россия
Третья форма денег
Центральный банк позиционирует цифровой рубль как третью форму денег наряду с наличными (банкноты и монеты) и безналичными средствами (депозиты в коммерческих банках). Доступ к счету будет происходить через привычные мобильные приложения коммерческих банков, но с принципиальным отличием: средства будут храниться непосредственно в Центральном банке.
«Цифровой рубль часто характеризуют как цифровую наличность. Дело в том, что его основная задача — постепенно заменить в обращении купюры и монеты. Россия, кстати, отличается от многих стран мира высокой долей наличных расчетов, поэтому переход к цифровым деньгам особенно актуален, — отмечает М.Ю. Головнин. — Известный английский экономист Джон Мейнард Кейнс выделял ключевое свойство денег — ликвидность, то есть способность свободно обращаться в другие активы. С этой точки зрения спектр форм денег гораздо шире привычного деления на наличные и безналичные. В последние годы активно развиваются частные цифровые деньги — криптовалюты и стейблкоины. Появление цифровых валют центральных банков, включая цифровой рубль, во многом стало ответом регуляторов на этот вызов».
Введение новой формы валюты преследует три ключевые цели. В первую очередь это продолжение борьбы с наличностью, активно используемой в теневой экономике. Цифровой рубль делает операции прозрачными и контролируемыми. Вторая причина — усиление контроля над денежным обращением. В отличие от безналичных денег, эмиссия которых осуществляется коммерческими банками, выпуск и динамика цифрового рубля полностью контролируются Центральным банком. В-третьих, цифровой рубль открывает новые возможности для международных расчетов в условиях санкций: Россия сейчас фактически отрезана от международных платежных систем, а использование цифровых валют центральных банков, например, России и Китая позволяет снизить санкционные риски.
Отсутствие спроса на цифровые деньги — общая проблема
Попытки внедрить национальные цифровые валюты начались больше десяти лет назад, и первыми по этому пути пошли две страны — Эквадор и Китай — с диаметрально противоположными результатами.
Эквадор начал вводить цифровую валюту в 2014 г., но проект быстро закрыли. Из-за полной зависимости страны от доллара США население с недоверием восприняло национальную цифровую валюту, и она просто не пользовалась спросом. Это отрицательный пример попыток внедрения национальной цифровой валюты.
Положительный пример — Китай, которой начал разработки примерно в те же годы. Цифровой юань вводился не массово и форсировано, а постепенно и осторожно. А с 1 января 2026 г. валюта стала еще привлекательнее: на цифровой юань начали начислять проценты, что фактически уравняло его с безналичными деньгами. М.Ю. Головнин оценивает такую инициативу как ответ на негативный опыт множества стран: о планах внедрения национальных цифровых валют говорят многие, но реально действующих проектов практически нет. Обычная причина — отсутствие спроса со стороны потребителя.
«Проблема востребованности цифровой валюты среди населения достаточно распространена, и решать ее можно двумя путями, — объясняет М.Ю. Головнин. — Первый — пытаться создать спрос административно, то есть обязать экономических агентов совершать какие-то сделки в цифровых валютах. Второй путь — экономическое стимулирование: именно в этом направлении развивается китайский проект, а в России в этом контексте можно вспомнить внедрение системы безналичных платежей. Когда зарплаты начали начислять на банковские карты, многие сразу шли в банкомат и снимали деньги. Но со временем банки начали предлагать привлекательные условия, например начислять кэшбек или проценты на остатки по картам. В результате со временем картами начали активно пользоваться для расчетов. Китайский подход —такой же метод стимулирования».
Для России вопрос востребованности цифрового рубля тоже остается актуальным. Пока его главными преимуществами остаются надежность, гарантированная хранением денег на счете в Центральном банке, и более низкие комиссии при расчетах цифровым рублем. Это основной экономический стимул. В то же время привлекательность цифрового рубля по сравнению с наличными деньгами снижает отсутствие анонимности: все операции потенциально контролируемы. По заявлениям Центробанка, между тремя формами денег будет свободный переход. Одним из вероятных барьеров на пути внедрения цифровой валюты может стать консервативность населения, как это было на начальном этапе развития безналичных платежей: высока вероятность, что человек, получая зарплату в цифровых рублях, будет переводить их в другие формы.
«Раньше все обращающиеся в стране деньги делились на наличные и средства на депозитах. Очевидно, что Центральный банк не пойдет на значительное увеличение денежной массы, а значит, те же самые средства распределятся между тремя формами. При этом существует вероятность, что люди будут переводить в цифровые рубли безналичные деньги. А именно безналичные деньги — потенциальный источник средств для коммерческих банков, за счет которых они совершают операции, прежде всего кредитование. Таким образом, внедрение цифрового рубля может повлиять и на уровень кредитной активности в экономике, и на уровень инвестиций, и на экономику в целом», — добавил М.Ю. Головнин.
Неудачный запуск цифрового рубля чреват дополнительными рисками — подрывом доверия к Центральному банку. Именно поэтому практически все центробанки выбирают постепенный переход: это позволяет в любой момент скорректировать действия, изменить платформу или даже полностью пересмотреть формат цифровых денег.
Фото: Ольга Мерзлякова / Научная Россия
Качественные прогнозы невозможны без данных
Национальные цифровые валюты как новое явление в экономике, риски их внедрения, участие в международных операциях, влияние на банковскую систему, кредитную активность, инфляцию и валютные курсы — все это сегодня требует исследований и вызывает интерес экономистов.
Поскольку это новое явление, возможности науки пока ограничены: экономисты привыкли работать со статистикой, а данных о запущенных проектах крайне мало. Более того, даже открытая информация значительно ограничена, так как страны опасаются возможных негативных последствий и стараются раскрывать как можно меньше деталей. «Научные статьи о национальных цифровых валютах, уже опубликованные в журналах, в основном написаны юристами — правовые аспекты и законодательная база созданы, поэтому можно исследовать эту область, — подчеркнул М.Ю. Головнин. — Экономисты же пока участвуют в этом процессе меньше, а исследования посвящены возможным сценариям развития тех или иных событий в случае введения цифровых валют. Более обоснованные и далеко идущие выводы о перспективах цифрового рубля можно будет делать после того, как мы накопим массив данных, связанный в том числе с мировым опытом».